


Rinkodara yra esminis farmacijos produkto gyvavimo ciklo etapas, tiesiogiai lemiantis jo kūrimo sėkmę. Didelės farmacijos įmonės paprastai turi tvirtą pardavimo sistemą, suteikiančią joms unikalų pranašumą, nes gaminių komercializacija yra pirmoji. Tačiau besikuriančios Biotech įmonės skiriasi nuo tradicinių farmacijos įmonių. Nors jie pasižymi aukštu technologinių įgūdžių lygiu gaminio MTTP etape, jie susiduria su naujais iššūkiais, kai produktas bus išleistas į rinką, įskaitant naujoviškų vaistų kainodaros problemas (žr. ankstesnį straipsnį Inovatyvių vaistų kainodaros apžvalga) ir produktų pardavimo skatinimą. Šiame straipsnyje bus pristatyti komerciniai modeliai, kuriuos Biotech įmonės pasirinko paleidus savo gaminius, ir analizuojamos veiklos strategijos, kurias šalies įmonės taiko vėlesniais savo produktų gyvavimo ciklo etapais.
I. Inovatyvių vaistų komercializavimo apžvalga
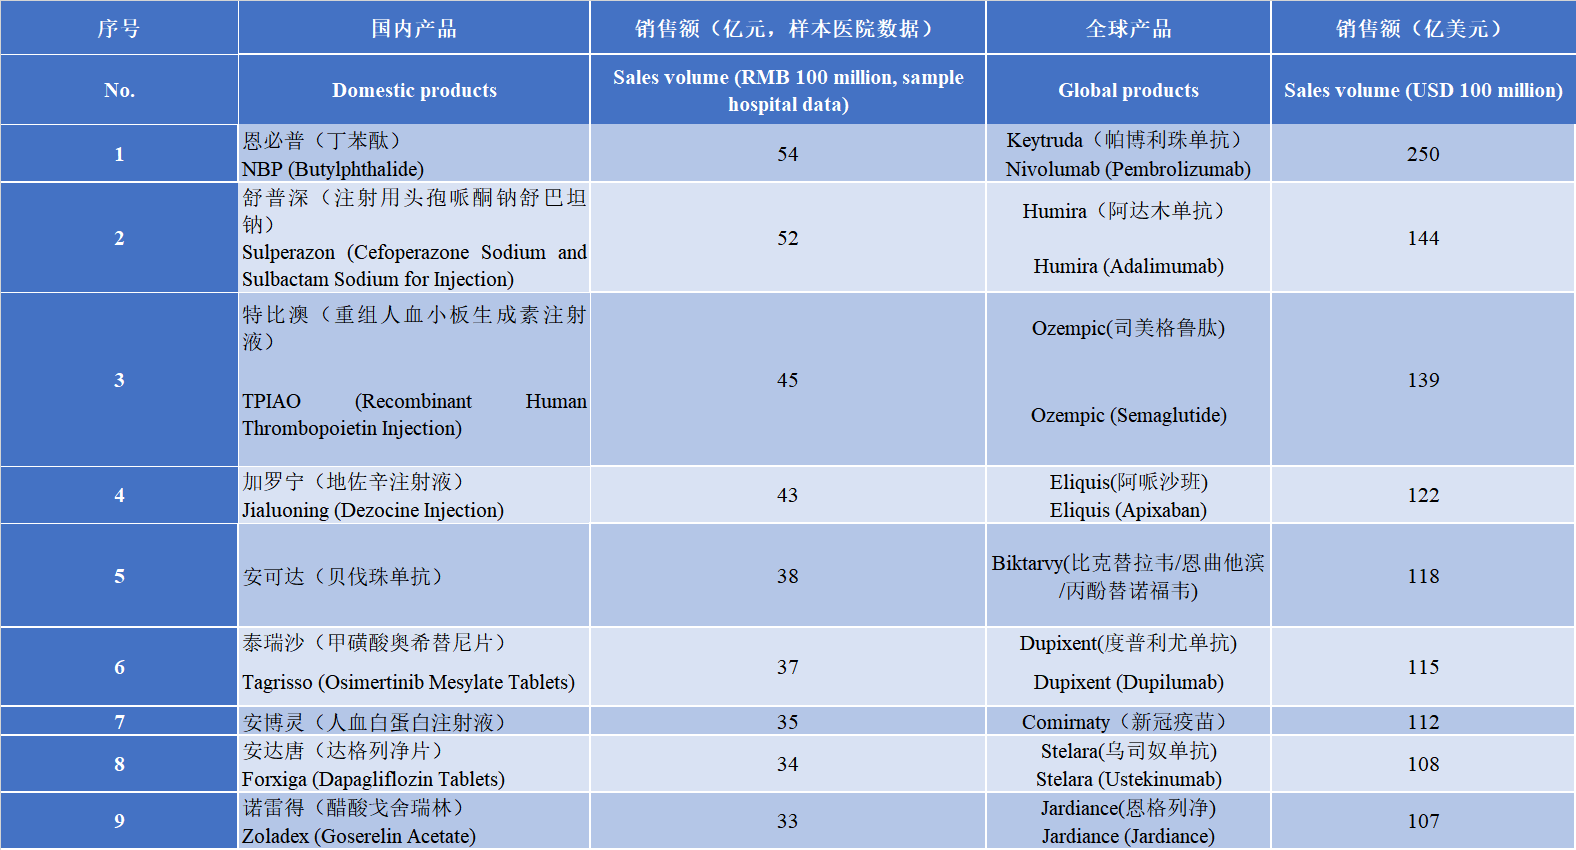
Inovatyvių vaistų komercializavimas yra dažna pasaulio problema. Remiantis statistika, maždaug pusė naujų molekulinių vaistų, kuriuos per pastarąjį dešimtmetį patvirtino FDA, pardavimų apimtys buvo žymiai mažesnės nei rinkos lūkesčiai po to, kai jie buvo išleisti į rinką. Produktų pardavimas, neatitinkantis lūkesčių, dažnai priklauso nuo daugelio veiksnių. Vidiniai įmonės veiksniai daugiausia apima rinkodaros komandą ir jos gebėjimų stiprinimą; o išoriniai veiksniai daugiausia apima naują vaistų kainų mechanizmą, mokėjimo mechanizmą ir patekimo į rinką mechanizmą regione, kuriame produktas pristatomas į rinką. Šiuo metu vietinių inovatyvių vaistų komercializacija dar nėra pakankamai subrendusi. Rinkos dydis vis dar yra palyginti mažas, o ekologinę aplinką naujoviškų vaistų komercializavimui reikia toliau optimizuoti. Inovatyvių vaistų rinkos dalies požiūriu, 2023 metais vietinių inovatyvių vaistų dalis sudarė apie 10 proc., o JAV – 80 proc. Taip pat pastebimas didelis pardavimo apimties atotrūkis. 2023 m. 10 populiariausių vietinių vaistų pardavimų (pavyzdiniai ligoninių duomenys) yra CSPC Pharmaceutical Group Enbipu (NBP), Pfizer's Sulperazon, Sansheng Tebiao (TPO) ir kt. Tarp jų yra 6 importuoti vaistai ir novatoriškų vaistų, pagamintų Kinijoje, dalis. yra itin žemas. 2023 m. pasaulyje parduodamų vaistų dešimtukas yra MSD pembrolizumabas, AbbVie adalimumabas, Novo Nordisk semaglutidas ir kt. Beveik visi jie yra naujoviški vaistai. Tai rodo, kad iki vietinių naujoviškų vaistų komercializavimo dar reikia daug nuveikti.
Lentelė 10 geriausių produktų sąrašas pagal vidaus ir pasaulio pardavimų apimtis
II. Biotech naujoviškų vaistų komerciniai modeliai
1. Nepriklausomos rinkodaros komandos sukūrimas
Šis modelis reikalauja didelio bendros įmonės stiprybės, reikalauja didžiulių kapitalo investicijų ir veiklos pajėgumų, įskaitant pardavimų komandų formavimą ir produktų akademikų reklamavimą. Iš listinguojamų įmonių metinių ataskaitų atrodo, kad komercializacija „sunaudoja daugiau pinigų“, nei MTEP taip pat tikrina įmonės pinigų srautus. Nors didelės šalies farmacijos įmonės, pvz., Hengrui Pharmaceuticals, pastaraisiais metais ir toliau mažino savo komercializavimo komandas, dabartinė pardavimo komanda vis dar yra daugiau nei 9,000 ir jos toliau stiprina savo stiprius pardavimo pajėgumus. laukus. Nuo 2023 m. pardavimo išlaidos bus apie 7,5 milijardo RMB, o MTEP išlaidos tuo pačiu laikotarpiu buvo apie 4,9 milijardo RMB. Be to, brandžios didelės farmacijos įmonės dažnai turi gausų produktų portfelį, įskaitant generinius ir naujoviškus vaistus, kurie gali atsispirti vieno produkto pardavimo svyravimams komercializavimo komandai. Tačiau kylančios farmacijos įmonės taip pat susiduria su didesniu nestabilumu. Kadangi pradiniame įtraukimo į sąrašą inovatyvių produktų yra mažiau, bet kokia nepatenkinama pagrindinių produktų pardavimo apimtis turės didelę įtaką komercializavimo komandai. Šiuo metu „BeiGene“ ir „Innovent Biologics“ yra sėkmingai komercializuotų besivystančių Kinijos farmacijos įmonių atstovai. Abi įmonės turi pardavimų komandas, kuriose dirba daugiau nei 3,000 darbuotojai, o jų sąraše esančių produktų portfelis toliau plečiasi. Zanubrutinibas tapo pirmuoju populiariu vaistu Kinijoje, kurio pardavimai viršija 1 mlrd.
2. Kitų siuntimas parduoti produktus
Kadangi besikuriančioms farmacijos įmonėms sunku suburti pardavimų komandas, kai kurios įmonės produktų pardavimui linkusios rinktis CSO (Contract Sales Organisation), siekdamos abipusiai naudingos situacijos, kai CSO padeda farmacijos įmonėms plėsti savo rinką, o įmonės gali ir toliau sutelkti dėmesį į mokslinius tyrimus ir plėtrą. Baheal Pharma Group, pirmaujanti farmacijos komercializavimo CSO įmonė Kinijoje, neseniai pademonstravo savo meistriškumą savo veikla. Nepaisant pramonės žiemos, jos akcijų kaina ir našumas atmušė tendenciją – 2023 m. grynasis pelnas išaugo maždaug 30 % ir išlaikė spartų augimą trejus metus iš eilės. Pirmaujančios PVO pamažu tapo viena iš labiausiai pageidaujamų galimybių besikuriančioms novatoriškoms farmacijos įmonėms. Praėjusių metų lapkritį „Baheal Pharma Group“ pasirašė strateginį susitarimą dėl komercinio bendradarbiavimo su „Ruidi'ao“, sutiko būti atsakinga už išskirtinį „Ruidi'ao“ serijos radioaktyvių vaistų reklamavimą ir pardavimą žemyninėje rinkoje po jų pasirodymo.
3. Kooperatinė rinkodara
Be pirmiau minėtų dviejų modelių, kai kurios besikuriančios farmacijos įmonės taip pat ieško galimybių bendradarbiauti su didelėmis įmonėmis, kartu plėtodamos produktų tiekimą ir palaipsniui kurdamos savo pardavimų komandas arba sukurdamos skirtingus konkurencinius pranašumus, kurie skiriasi nuo didelių įmonių. Alphamab Oncology sukūrė pirmąją pasaulyje poodinę injekciją PD-L1 - Envafolimabą, kurį iš pradžių sukūrė Henlius, o nuo 2016 m. kartu sukūrė (daugiausia klinikinis vystymas) su 3D Medicines. 2020 m. Henlius, 3D Medicines ir Simcere Pharmaceutical Grupė pasiekė strateginį bendradarbiavimą. Henlius, kaip pradinis kūrėjas, yra atsakingas už gamybą ir kokybę; 3D Medicines yra atsakinga už klinikinį vystymąsi navikų srityje; ir Simcere Pharmaceutical Group yra atsakinga už išskirtinį komercinį produkto reklamavimą žemyninėje Kinijoje. Trys šalys sutelkia dėmesį į atitinkamas savo stiprybės sritis ir siekia abipusiai naudingo bendradarbiavimo. Kitas pavyzdys, Hutchison Pharmaceuticals sudarė bendradarbiavimo susitarimą su Takeda. Remdamasi stipria Takeda profesine patirtimi virškinamojo trakto ligų srityje ir visapusišku pasauliniu komercializavimo planu, Hutchison Pharmaceuticals sėkmingai pardavė frukvintinibą Jungtinėse Valstijose, todėl sparčiai išaugo produktų pardavimas.
III. Perspektyvos
Vietiniai naujoviški vaistai buvo kuriami daugiau nei dešimtmetį. Pastaraisiais metais, sparčiai pasirodžius naujoviškiems produktams, kaip sėkmingai komercializuoti, tapo neatidėliotina farmacijos pramonės problema. Pirmiau minėti trys modeliai šiuo metu yra gana reprezentatyvūs, o skirtingos įmonės linkusios pasirinkti tinkamus komercinius modelius pagal savo sąlygas. Ateityje Kinijos naujoviški vaistai sparčiai vystysis, todėl jų komercializavimo formatai neišvengiami lūžių. Bendromis įvairių subjektų, tokių kaip vyriausybė, pramonės asociacijos ir įmonės, pastangomis vidaus komercializavimo aplinka ir toliau gerės.